

芯片制造链2H26确定续涨 IC设计业「议价谈判」不间断
- 刘宪杰/台北
-

在半导体供应链业者陆续开启法说会之后,芯片供应端的涨价循环在2026年下半,几已确定将会延续。据研究机构及相关芯片业人士评估,除了先进制程涨幅显着,成熟制程涨价也未减弱,12寸制程已有不少供应商在第3季启动涨价,8寸制程更因逼近9成的稼动率。外界普遍认为,在上半年涨价之后,下半年恐再涨一波。
封测代工(OSAT)端的涨价频率,更是比晶圆代工频繁许多,不少IC设计业者都大喊吃不消。
不少IC设计业者在公开法说会上直言,现已感受到跟2021年一样的供应紧缺压力了。但是,与2021年芯片荒不同,这波涨价并非终端需求回升所致,而是AI相关订单排挤与大厂减产、转产下的结构性供给紧缩,导致半导体供应链不分前段、后段,都同步跟进调涨。
以目前市场氛围,下半年供应端继续涨价,已成业界默认的既成事实。
台系网通IC设计大厂瑞昱表示,现在在成本端有三重压力,包括存储器、载板、成熟制程,都处于供需紧缺且持续涨价的情况。谱瑞也提到后段封测代工涨幅最为显着,且不少供应商已经多次调价,现在的情况已经不可能自行吸收成本,一定得适度将成本压力转嫁给客户与终端市场,如此才能支撑住毛利率的表现。
多数IC设计业者认为,现在几乎所有的产品都会受到影响,只是调价幅度各自不同,时间点也可能不太一样,需要跟不同的客户针对各产品采逐案协商。
每一家IC设计业者的谈判策略也略有不同,大方向就是和存储器有关的产品优先调涨,其次就是看需求的紧缺程度,客户愈急着要货,就愈有涨价空间。
台系电源管理芯片(PMIC)业者致新就坦言,「涨价谈判」可能在整个下半年都会持续进行。
一方面是要说服每个客户本来就很花时间,另一方面,则是要因应随时可能又涨价的上游供应商,有时候刚和客户谈完价格没多久,上游供应商马上又涨价,那就又得继续和客户周旋,但为了要尽可能维持既有的毛利率水准,也只能多花点心力在价格谈判上。
值得强调的是,多数IC设计厂商直言,转嫁成本终究只是维持毛利率的手段,而非提升获利的做法。
就现实层面来说,客户也是看到现在上游供应端涨价动作不断,而且芯片的供给真的非常吃紧,才会变得比较愿意接受成本转嫁,否则原本是连一点谈判空间都不会有的。在这样的情况下,IC设计业者不太可能能够借此争取超额的获利。
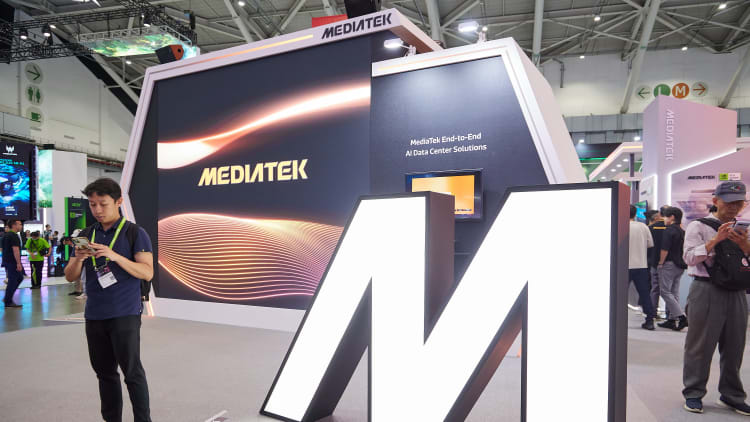
台系IC设计龙头联发科就直接定调,现在的涨价是「转嫁」但不加价,目的是成本转嫁、维持毛利率而非提升获利,且各事业群调幅相当公平一致。
整体来看,无论是先进还是成熟制程,还是前段晶圆代工和后段封测,芯片的议价权正从买方转向卖方,议价谈判不间断将是下半年的常态,在涨势可能延伸至2027年的预期下,IC设计业者的毛利守卫战,可能才刚进入中场。
责任编辑:何致中
- 供需缺口达3成 晶豪科不只4Q26、2027将延续涨价动能
- 力积电成熟制程连两年涨价 2027再涨上看2成、LTA优先保产能
- PCB材料大缺货难舒缓 供应链扩产能见度直达2029后
- 电子书阅读器涨价阴霾渐散 元太、振曜冲刺4Q旺季
- 苹果、Tesla点名中国存储器喊降价 长鑫存储制程、供货受限短期难压涨势
- 存储器涨价吃不消 三星传砍OLED Galaxy A出货目标17%
- 久正转型解决方案商 需求上升、协商涨价助营运
- Sony PS6售价恐破1,000美元 RAM与SSD成本狂飙
- AI存储器需求续烧不退 韩系双雄2027年吞下定心丸?
- 品牌拉货动能不足 IT面板喊涨受阻
- AI红利推动产业结构性转变 存储器台厂从低谷转型重生
- 台积电说明价格调整 证实代理式AI带飞CPU需求
- 平价电视利润遭「芯片通膨」吞噬 三星乐金转攻高端保获利
- Elon Musk开骂存储器太贵 市场反转的信号到了?
- 买卖双方各有拉锯 LCD电视面板4Q26价格难强涨
- 消费电子降价循环戛然而止 云端AI狂吸资源、非AI半导体陷长夜
- 苹果推出第四代Apple TV 4K 搭载A19芯片、售价调涨5成
- 建滔积层板年内八度喊涨 2116以下薄布板料、PP调涨15%
- AI产能排挤拉长电容、电阻交期 台厂酝酿下一波涨价
- ASML拟全面调涨EUV、DUV零件价10% 传三星与SK海力士已点头