

SK集团绑定NVIDIA力压三星、美光? 存储器三大原厂2Q26业绩皆创高
- 韩青秀/台北
-

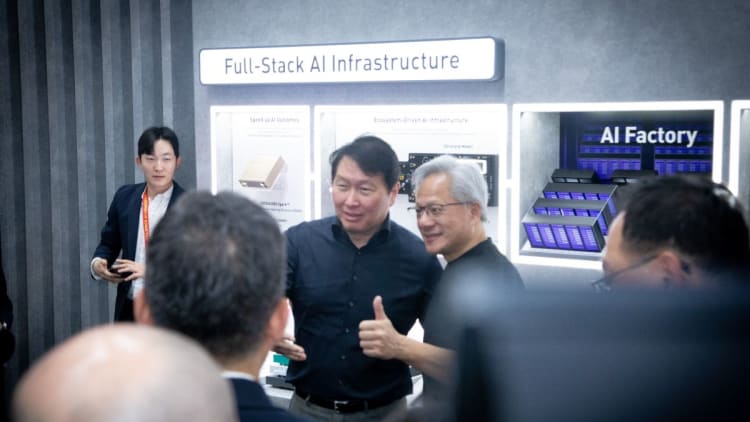
存储器成为AI发展的战略性资源,NVIDIA与SK海力士(SK Hynix)联合宣布签署多年期技术合作协议,透过双方互惠采购的策略,成为供应链绑定、应用出海口销售的双重商业结合。据悉,未来在出货时程能顺利配合下,NVIDIA将优先采购SK海力士的存储器。
业界人士分析,这意味着,SK海力士将长期稳固NVIDIA的最大高带宽存储器(HBM)供应商地位,透过双方关键战略锁定,可能进一步对三星电子(Samsung Electronics)、美光(Micron)的未来供货占比造成压力。
据DIGITIMES Research统计,2026年第1季三星电子、SK海力士、美光等三大业者,存储器事业合计营收达1,149亿美元,季增77%,年增超过240%,这也反映2026年初整体存储器平均销售单价(ASP)大增,并预期第2季营收可望延续季增情势,上看1,700亿美元,相当于成长近5成。
值得注意的是,通用型存储器因缺货涨价大爆发,其中,第1季通用型DRAM的ASP涨幅更高于HBM,三星电子则受惠于DRAM在全球市场位居第一,且通用型产品比重较大,反而成为三大存储器业者中受益最多的业者。
至于NAND Flash方面,三大业者与铠侠(Kioxia)、SanDisk等大厂在第1季营收成长受惠于固态硬盘(SSD)需求强劲,DIGITIMES Research预估,第2季三大厂NAND Flash事业营收,将成长逾6成,突破430亿美元。
据规划,三星电子于HBM4开始抢先导入1c制程,SK海力士、美光则维持前代1b、1β制程,至于下一时代HBM4E,三大存储器业者皆计划于2027年量产,DRAM裸晶皆采用1c/1γ制程生产。日前NVIDIACEO黄仁勳表示,三大业者HBM4均已完成验证,2026年下半将全力支持放量出货。
不过,从SK海力士与NVIDIA签署合作协议来看,双方合作范围,不仅在于Vera Rubin的AI GPU平台、也包含Vera CPU、RTX Spark PC、以及Jetson Thor机器人运算平台,涵盖AI算力、边缘AI(Edge AI),以及实体AI(Physical AI)等整条NVIDIA产品线,让SK海力士「直接绑定」成为NVIDIA在AI路线图的共同开发者。
在存储器严重紧缺下,NVIDIA也能成功锁定SK海力士供货,符合未来出货节奏与目标。
除了存储器供应NVIDIA外,由NVIDIA提供AI工具给SK海力士的双向模式,有利于SK海力士以正开发晶圆数码分身(digital twins),作为自主制造厂营运的基础。团队可利用场景优化技术,以及NVIDIA Omniverse函式库与 OpenUSD管线,建立3D工厂场景,以视觉化、模拟及优化复杂的半导体制造环境。
业界人士解读,虽然三星重回存储器龙头的宝座,但以两大集团的产业布局来看,SK集团旗下的SK Telecom(SKT)近年已转型至AI基础建设,目前Sk Telecom与Naver已跃居韩国前两大AI数据中心的要角,这让SK集团与NVIDIA的战略性合作更具全面性,从次时代存储器发展将延伸至AI工厂、数据中心布建商机。
责任编辑:何致中
- 宏碁备料推升库存创高 陈俊圣:PC售价涨势趋缓
- 零组件涨价压力浮现 三星2026折叠机出货目标趋保守
- 日本Nichicon调涨E-Cap 供需吃紧、成本上涨压力显现
- AI需求强劲及运输成本飙涨 崇越电:2Q26报价持续上扬
- 太阳诱电拟上修MLCC扩产目标 强调不盲目涨价
- AI服务器推升被动元件需求 日本太阳诱电示警高端MLCC面临断链极限
- IT终端声声涨 继联想之后华为7月起商用系列涨价
- DDR5反超HBM获利 2027年HBM4E领涨、价格底部估将垫高
- 台积电2纳米涨价定调 催生三星先进制程替代论
- 台积电魏哲家打包票「不乱涨价」 AI瓶颈首重电力与半导体产能
- DDR5模块德国零售价年涨逾400% 存储器高价恐成常态
- 涨价压力下不打降规战 联想ThinkPad「双降」策略突围
- 供需两端双重挤压 日企停产、客户备货再掀六氟化钨涨价
- 惠普AI PC出货占比逾4成 存储器涨价成2H26最大压力
- 味之素看好ABF需求至2030年 AI需求引爆扩产不轻言涨价
- CCL涨势看增引「惜售」心理 PCB交期拉长、转嫁成本成瓶颈
- 小米手机遇存储器逆风 寄望IoT与海外市场减缓压力
- 存储器飙涨重创中低端机 中系品牌恐陷营运谷底
- 凌航估存储器缺货至2028 3Q26原厂DRAM涨3成、Flash追7成
- 小米1Q26手机出货下滑近2成 存储器涨势重伤小米营收