

玻璃基板、TGV成2027新战场 国际各方豪强力求打通「四大环节」
- 韩青秀/台北
-


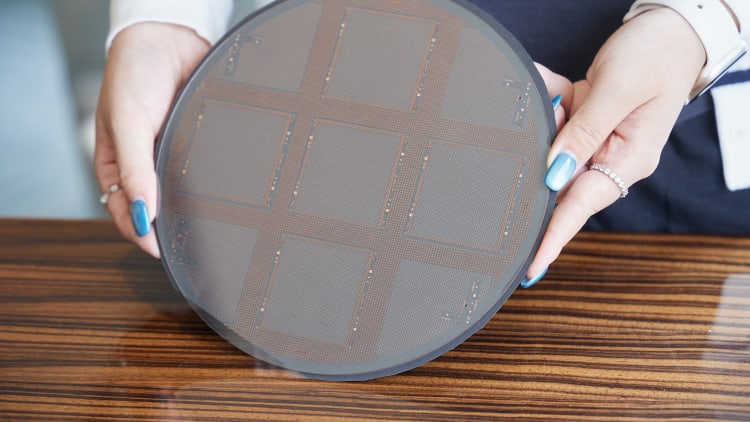
AI芯片尺寸不断放大,推动先进封装技术升级。玻璃基板(Glass Substrate)及玻璃通孔(TGV)技术窜升为美、日、韩、台湾、中国供应链竞逐新焦点,针对玻璃材料、通孔开孔、孔壁金属化、多层载板压合等「四大关键环节」,展开卡位及合作,提前布局2027~2028年商机。
NVIDIA、英特尔(Intel)下一代芯片封装面积扩大,玻璃基板应用商机加速发酵,有望突破传统有机基板在尺寸、翘曲、线路密度等方面的瓶颈。但业界指出,目前玻璃基板发展较难由单一厂商从头到尾完成,在不同环节,仍各自具有技术挑战。
首先,在具备高平整度及特定热膨胀系数的超薄玻璃基材方面,材料配方将影响原材料内部是否容易出现微气泡、杂质等;其次,TGV钻孔成形须进行微米级垂直通孔,当微裂纹未能完全消除,可能在后续热循环中诱发爆裂。
此外,金属化制程也具有较高门槛,须在微孔内进行填铜导通,及制作金属打底层。由于金属与玻璃的热膨胀系数差异很大,真空加热压合过程容易出现剥离或碎裂。
最后,要进入载板叠层压合,在玻璃芯板外层进行10~20层以上的ABF压合与重布线,因而各家厂商依擅长领域与技术路径进行布局,2026年则已进入设备出货及样品验证的发展前期。
业界指出,目前玻璃原材大厂以康宁(Corning)、艾杰旭(AGC,原名旭硝子)、肖特(Schott)等主导,也延伸至部分前端的TGV打孔及前端加工,其重点与强项在于材料配方及成形制程,提供低损耗、特定热膨胀系数的玻璃原材,较少着墨于孔内金属化填充制程与线路制作等领域。而上游玻璃材料在成形过程中,仍面临难以完全解决微杂质或微气泡等隐性缺陷。
熟悉产业人士认为,过去玻璃加工业者跟面板厂的配合较深厚,若单纯针对TGV,并没有特殊专利能封锁住对手,目前关键在于后端设计和材料搭配,如大日本印刷(DNP)虽然并不发展玻璃原材或机械钻孔,但对于「半导体级」的微孔金属化材料配方与界面处理,掌握专利优势。
过去与中国面板厂如京东方密切合作的沃格光电等厂商,也跳过单纯打孔,除了既有玻璃加工业务,近期聚焦于高深宽比通孔金属化、PVD结合层与打底技术,以及部分线路制程,2026年底将以Mini/Micro LED等直显应用,进行小量试产,为未来在光通讯及AI先进封装的玻璃基板量产打下基础。
尽管玻璃基板技术正快速发展,京东方目前仍与沃格等玻璃加工业者保持合作,主要是群创、友达等面板厂传统上都具备深厚的玻璃线路技术基础,加上近期投入TGV试产线的宸鸿,亦具备玻璃表面线路技术。
然这些业者对于TGV钻孔,以及玻璃与金属结合的金属化制程投入较晚,则有待进一步补强。
日系载板大厂揖斐电(Ibiden)在高密度ABF增层与重布线制程具备优势,也是NVIDIA与超微(AMD)AI芯片载板供应链。日前台积电携手揖斐电与群创,有望进行玻璃基板导入CoPoS先进封装的可行性验证。
供应链人士认为,台湾在半导体、先进封装及面板等产业链整合下,对玻璃基板及TGV发展深具利基,但台系载板业者也考量到玻璃脆性加工与材料特性,转而聚焦多层ABF压合良率,并与相关上下游供应链进行结盟合作。
随TGV制程逐步成熟,台系半导体设备厂也积极抢攻商机,包括钛昇、东捷、雷科、志圣、弘塑、辛耘等也相继延伸切入玻璃基板及TGV相关制程。业界认为,2026~2027年将从试产线步入量产线阶段,相关设备商可望优先受惠于供应链订单挹注。
至于韩系供应链,SK集团旗下Absolics主推嵌入式玻璃基板,已进入试量产出货阶段,并向美系大厂如AMD、亚马逊云端服务(AWS)提出送样,后续能否顺利进入概念验证(POC)与放量时程也受到关注。
三星电机(Semco)从2025年建置玻璃基板试产线,并携手日本住友化学集团成立合资事业,相关业界透露,三星电机虽也发展金属化和线路制程,但同步针对外部样品进行验证,借此缩短发展时程。
责任编辑:何致中