

台积2027年1月Wafer Out「确定涨价」3~6% 订单直达2030
- 陈玉娟/新竹
-


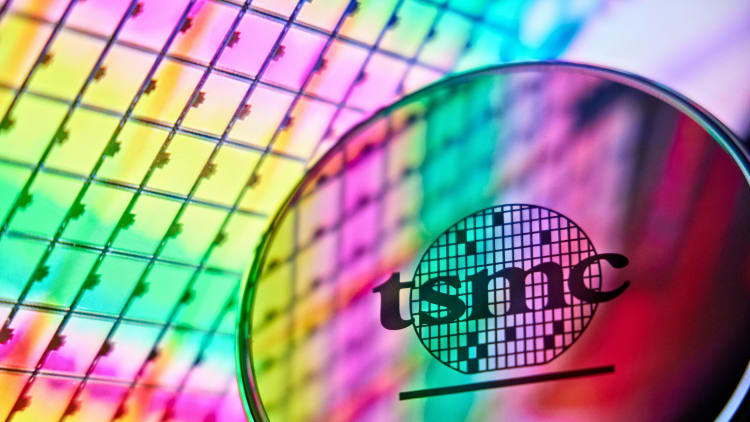
台积电晶圆代工价格确定再涨。供应链人士透露,8寸厂产能利用率超过100%、45纳米以下制程满载的台积电,订单能见度已至2030年,已确定自2027年1月起,按照不同制程调整Wafer Out价格,涨幅约3~6%。
据悉,其中先进制程涨价幅度较高,成熟及特殊制程则依产品、稼动率及客户状况个别议价,美国亚利桑那州厂则反映高昂制造成本,代工报价维持高档。台积电则不回应市场传闻。
此次调价直接牵动客户投片成本。供应链人士表示,台积电2、3纳米供不应求,CoWoS等吃紧压力至今未解除,客户即使面对3~6%的晶圆价格增加,也不易立即转换供应商。台积电调价后,三星电子(Samsung Electronics)、英特尔(Intel)、联电、世界先进等晶圆代工厂,甚至是封测厂、IC设计客户的报价也将受到牵动,有理跟进续涨。
供应链透露,此波AI需求不只带动GPU、特用芯片(ASIC)及高带宽存储器(HBM),AI数据中心扩建也增加PMIC、MCU、MOSFET、驱动IC、模拟IC、MEMS、混合信号芯片及传感器需求。
数据中心使用的高速光通讯元件、矽中介层及各类封装材料,也受到AI服务器出货增加带动。过去AI需求主要集中在少数高端芯片,现在1台AI服务器所需要的芯片数量及种类增加,从运算、电源、网通到光通讯都有需求,晶圆代工厂受到的影响也比前几年广。
据悉,台积电此次并非所有制程采用同一涨幅,而是照制程及产品调整,其中,高价2、3纳米先进制程再涨,客户仍排队抢产能。
台积价格上调后,其他晶圆代工厂也将同步跟进,联电、力积电、世界先进已宣布涨价策略,涨价更将延续至2027年。世界先进受惠AI需求外溢至8寸成熟制程,2026年8寸晶圆代工市场供不应求,订单能见度达3~5个月,下半年需求仍维持强劲,稼动率现已超过90%。
成熟制程厂商过去受到非AI消费性需求疲弱影响,产能利用率及议价能力偏低,现在部分AI周边芯片订单同步畅旺,产能排程已经不同。
另一方面,IC设计业者指出,台积晶圆价格调高3~6%后,需要重估产品成本,实际能否调高终端报价,还是要看产品及客户。高端GPU、ASIC等产品单价较高,价格转嫁空间相对较大;成熟制程MCU、PMIC及消费性IC则受到市场竞争限制,成本未必能全部反映。
2027年IC设计业面对的成本增加,不会只有晶圆代工,封测、载板、材料及存储器等价格也持续上扬,都会进入产品成本计算。
值得注意的是,台积涨价原因之一也来自海外扩产成本承压。供应链估算,美国建厂成本约为台湾4~5倍。台积曾表示,2纳米量产初期将使毛利率稀释约3~4个百分点,海外晶圆厂未来数年也可能带来约2~3个百分点压力,因此台积再涨Wafer Out价格也在市场预期中。
台积董事长魏哲家曾表示,客户选择晶圆代工夥伴,「不是去7-Eleven买牛奶,今天不满意明天就换一家」。供应链表示,Google、苹果(Apple)、NVIDIA等客户转单,多属非核心芯片或规模有限的订单,台积主要高端制程客户投片并未出现明显变化。
台积电对2026年需求仍维持高度信心,持续扩大资本支出与上修全年美元营收增幅。
责任编辑:何致中
- 电视是对手、面板靠中国 三星、乐金如何因应LCD涨价压力
- 存储器涨价冲击消费电子需求 华宏AI散热、半导体材料加速跑
- 零组件涨价、验证递延冲击 无线通讯厂大鹏3Q26毛利承压
- Switch 2销量急跌41% 任天堂面临大作与成本双压力
- AI引爆全球存储器荒 晶创方案2027年新增先进存储器计划
- 液晶监视器面板11月报价持稳 NB面板降价压力扩大
- 量缩没在怕 第3季手机出货金额逆势成长
- 存储器涨价、失苹果订单 高通拼2027年非手机营收
- 涨价与市场需求饱和 全球通讯与消费性电子出口低成长
- 兆易创新展望存储器市况 利基型DRAM短缺但涨价趋缓和
- AI排挤半导体零组件产能 合勤控:交期拉长、存储器成本超预期
- 苹果中国营收创新高 存储器涨价考验获利与成长动能
- 存储器涨潮浇熄手机买气 拖累SoC今年出货估「年减近2成」
- 面板厂减产+大尺寸需求推升LCD涨势 乐金电视再遇逆风
- Apple Intelligence走向订阅制 限量、分级与智能家庭的不同逻辑
- NAND涨价红利趋缓铠侠迎关键财报 超大规模云端长约成翻身胜负手
- 意法3Q获利优于预期 AI数据中心2026年营收上调
- 存储器涨潮淹没旺季期待值 林俊吉:4Q26中系手机出货年减逾35%
- 存储器飙涨未使CPI上升 消费性电子成最大苦主
- 3Q26旺季救回获利 LGD单季摆脱亏损