

千如上半年营收年增近2成 AI与马来西亚产能挹注后市成长
- 尤嘉禾/台北
-

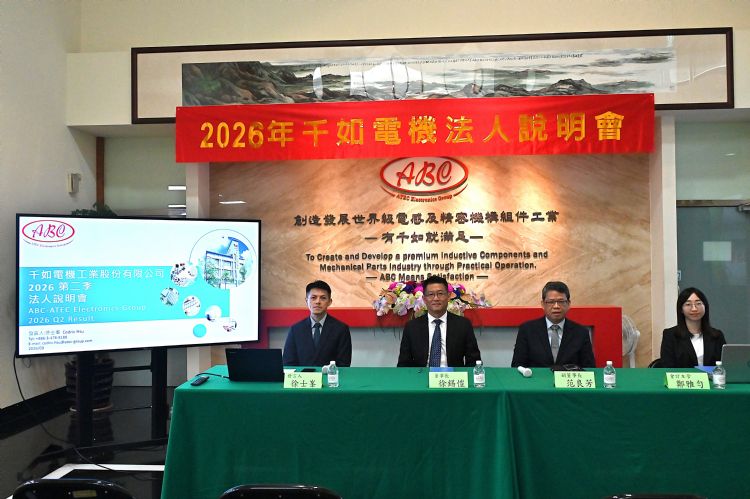
被动元件厂千如电机(3236)于10日举行法人说明会。2026上半年营运升温,不只营收维持双位数成长,获利改善幅度更明显。上半年合并营收11.61亿元、年增18.77%,毛利率由2025年同期23.03%提升至24.46%,营业利益5,257.6万元、年增223.98%,税后净利2,143.4万元,较2025年同期转亏为盈,每股盈余(EPS)0.2元。第2季营收6.23亿元、年增18.19%,毛利率进一步攀升至25.9%,高于2025年同期22.51%,营业利益4,051.6万元、年增逾1倍。
从产品结构来看,电感依旧为大宗、占千如电机2026上半年营收98.3%,其中SMD功率电感占57.1%,为最大产品线。值得注意的是,千如电机2026年在法说数据中新增AI相关营收统计,上半年占比5.1%。;工业应用则以43.3%居首,其次为通讯20.3%、车用18.1%。
千如电机发言人徐士峯表示,随AI服务器运算需求与功耗提升,后端电源管理重要性同步增加,电源架构也从传统分离式设计走向多相式(Multi-phase)供电,从电源转换、电压调节器(VR)到电源管理芯片周边,都需要电感元件。
对千如电机而言,AI并非重新建立一条产品线,而是将既有电感产品延伸至AI应用,相关产品的营收与毛利表现也相对较佳。产品开发则持续朝高频率、大电流、小尺寸及低直流电阻发展,布局AI服务器CPU、GPU、ASIC电源模块及TLVR(跨电感电压调节器)等应用。
MIM进入量产 中国、马来西亚形成双产能布局
除了产品组合调整,徐士峯也透露千如电机持续推进马来西亚MIM产能计划。面对地缘政治与客户分散供应链需求,公司将中国既有生产经验导入马来西亚,并透过自动化与当地供应链整合,提高生产效率与产品一致性、降低成本,目前已有两个产品系列进入量产。
徐士峯表示,目前另有4项产品仍在建置与导入,预期2026下半年至2027上半年陆续增加产出,相关效益可望在2027年进一步发酵。马来西亚生产以既有较具规模的订单为主,应用涵盖传统工业与AI需求。
对此,千如电机董事长徐锡恺也进一步说明,千如电机在扩充马来西亚产能的同时,中国生产规模也持续扩张,形成双产能布局,马来西亚则提供客户另一个生产基地选择。区域销售结构也出现变化。上半年中国营收占比由27.5%降至24.0%;台湾则由5.7%升至8.8%。徐士峯指出,台湾占比提高,主要受AI相关产品在台生产带动;最大市场欧洲则维持40%以上。
LTCC持续累积客户验证 瞄准小型化、高频应用
新产品方面,千如电机持续布局LTCC(低温共烧陶瓷),上半年营收占比约0.04%,仍处市场导入阶段。徐士峯表示,放量时程主要取决于不同客户的开发与验证周期,目前已有产品持续出货,并同步推进多项客户开发案。
相较成熟产品的替代市场,千如LTCC选择与台湾IC设计业者合作开发新产品,虽验证周期长,但希望建立较高的进入门槛。目前开发应用涵盖游戏机、智能眼镜等Wi-Fi7应用领域,也有无人机相关专案,整体验证与开发方向维持正向。
展望下一阶段,千如消费电子产品持续朝超小型、超薄型发展,工业及高功率应用则往更高功率密度推进,电磁干扰产品也持续强化抑制能力。徐士峯表示,随AI服务器需求带动高功率电感应用,马来西亚新产能于2026下半年至2027上半年陆续开出,加上LTCC持续推进客户验证与新应用开发,AI、海外产能扩张与新产品放量,将成为后续营运成长的主要动能。