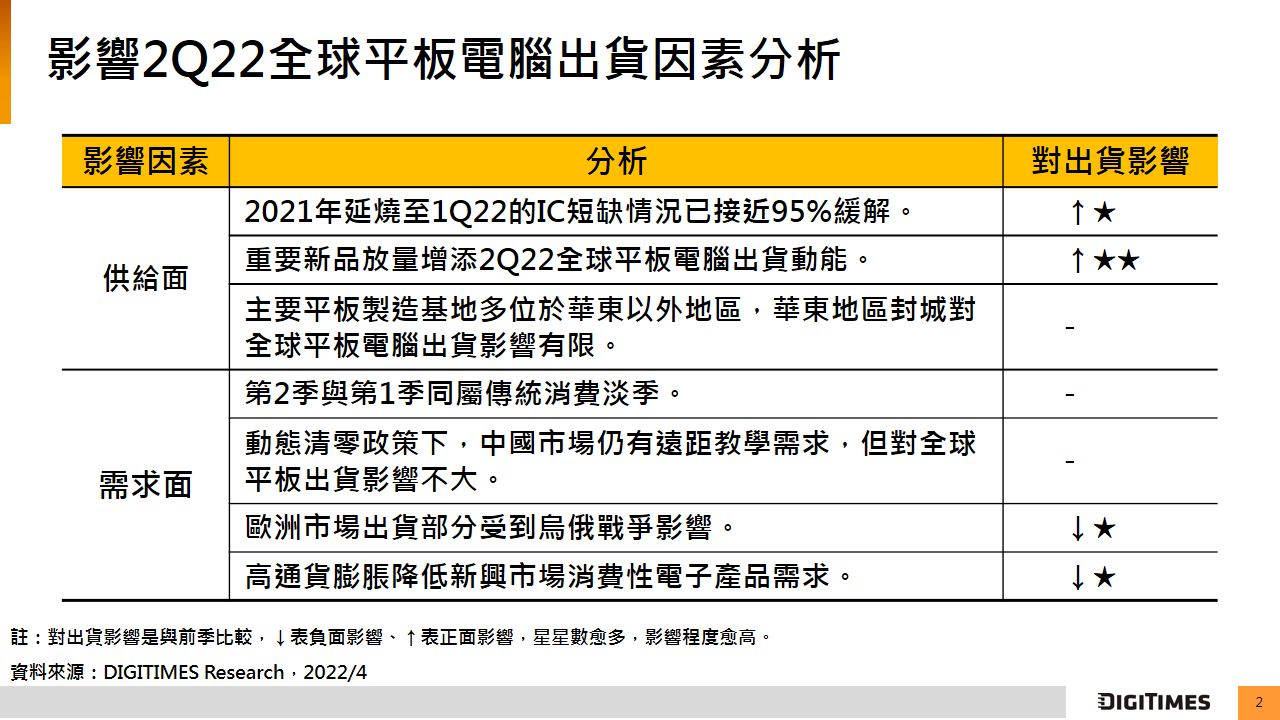
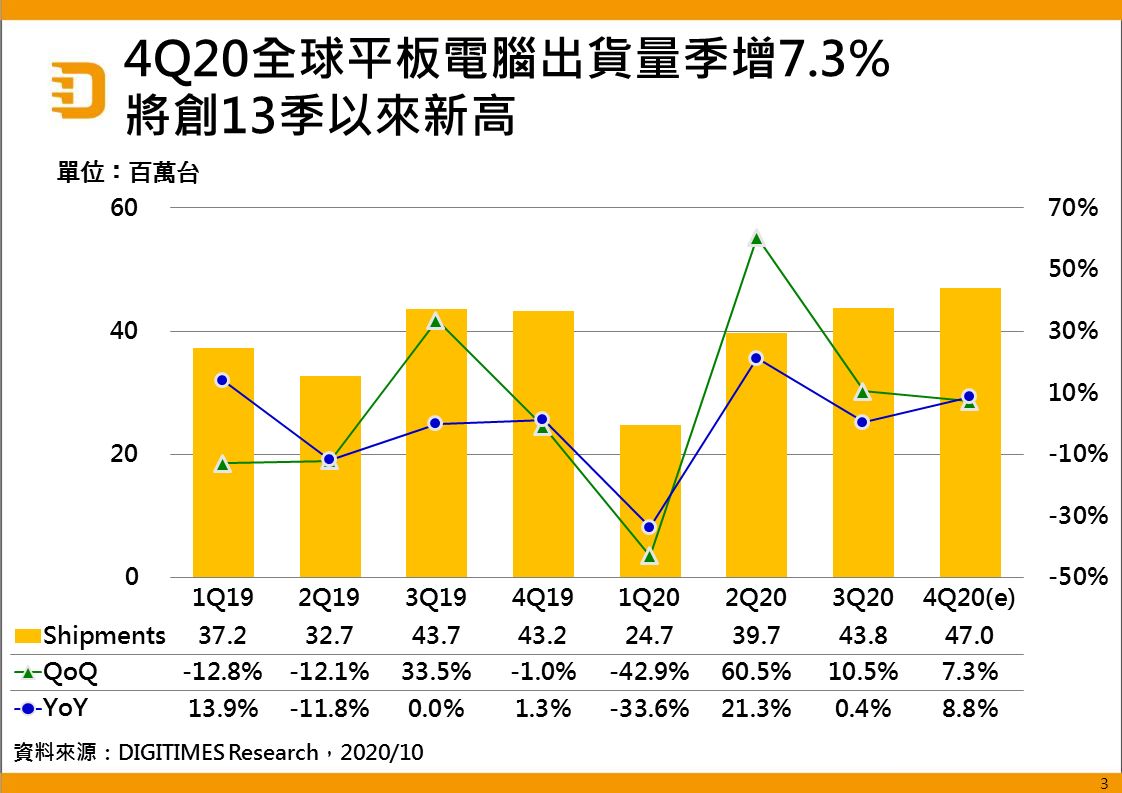
DIGITIMES Research总结2020年第3季全球平板电脑(Tablet)出货为4,383万臺,季增10.5%,年增0.4%,因进入传统出货旺季,加上促销策略,非苹平板业者出货持续成长,然低价平板挤压白牌平板出货,使白牌平板出货不如预期;至于苹果(Apple)平板则因先进国家教育平板需求趋缓,出货少于第2季。预期第4季因东南亚、印度、拉美等地订单增加,且代工产能充足,全球平板电脑出货量将创下13季以来新高,并较上季成长7.3%。
品牌平板电脑出货排名方面,前五大第3季与第2季一致,依序为苹果、三星(Samsung)、华为、亚马逊(Amazon)、联想,其中,亚马逊未能因7、8吋产品出货成长而超越华为,表现不如预期;预期第4季联想将加大出货力道,使其排名超越华为、亚马逊,成为出货量第三大品牌。
分析品牌平板电脑出货尺吋分布,第3季10吋(含)以上出货占比因亚马逊、联想两品牌7与8吋产品大量出货,而降至8成以下。展望第4季,8.x吋与11.x吋(含)以上出货占比将随三星与微软(Microsoft)新品出货而微升,并使10.x吋出货占比略降至6成5以下。
处理器占比也出现明显变化,第3季苹果处理器出货占比因苹果平板出货占比下滑而较前季下降,联发科处理器出货占比则因亚马逊出货转强而提升。特别的是,三星与联想新品均使用高通(Qualcomm)处理器,使高通处理器出货占比较前季上升,并连带使三星处理器占比下降。预期第4季非苹平板出货将季增,而苹果平板续季减,使苹果处理器出货占比再降,而三星、联想为第4季非苹平板出货增加主力,将使高通出货占比再升。此外,华为在芯片断供后的处理器使用策略,亦是市场观察重点。
臺湾代工厂接单方面,第3季因仁宝重新加入iPad Air 4代工行列,使仁宝占臺厂代工出货比重逾4成,富士康比重则略有下滑,但仍在5成以上。预期第4季富士康出货比重将因iPad Air 3出货量减少,而跌破5成,和硕、广达占比则将因微软Surface系列出货转强而上升。