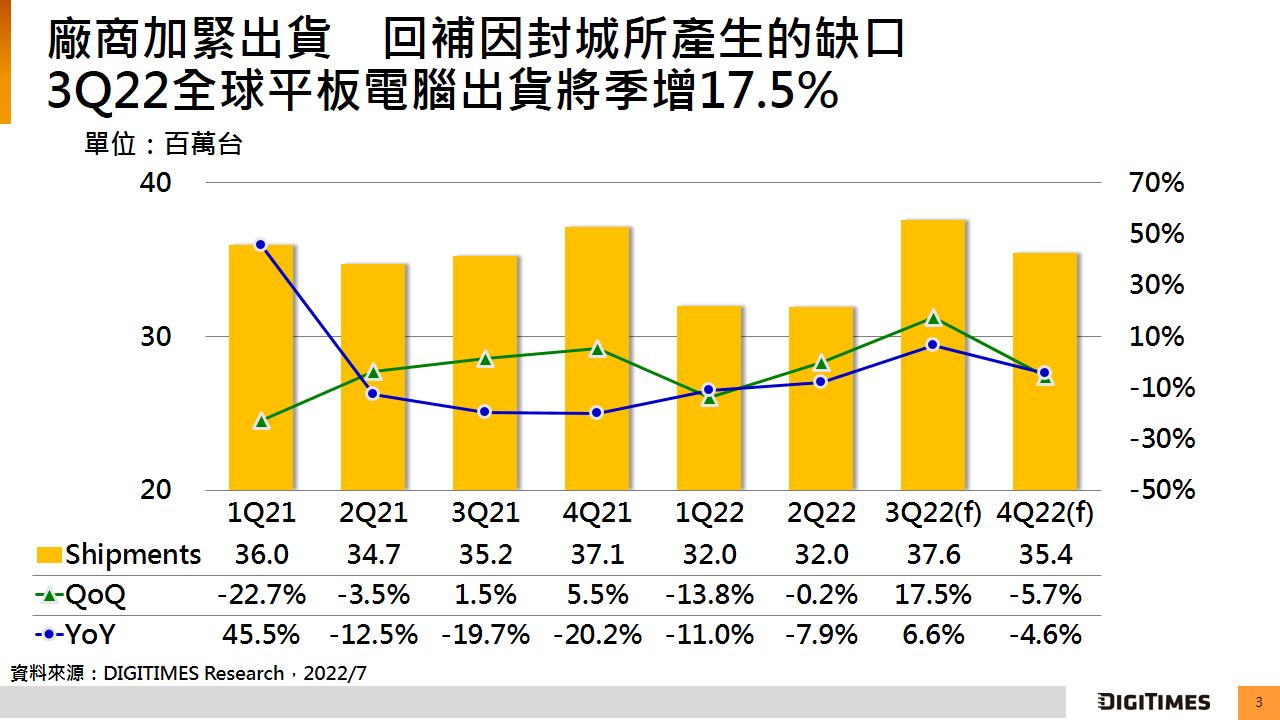
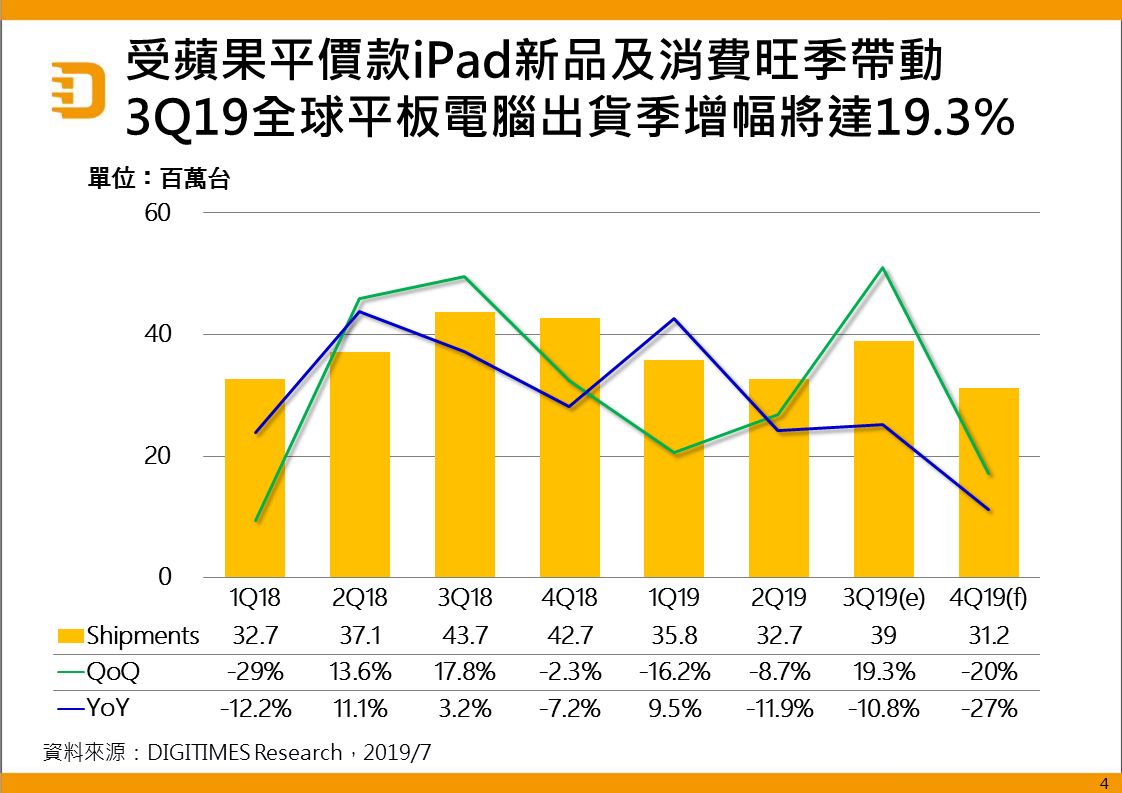
DIGITIMES Research总结2019年第2季全球平板电脑(Tablet)出货为3,266万臺,季减8.7%、年减11.9%,主因苹果(Apple)无明显新品效应支撑,且华为出货亦受美国政府禁令影响,使得品牌平板淡季效应明显;白牌平板出货则因客户端对全球景气疑虑造成下单保守,未如2018年同期库存回补情形。展望2019年第3季全球平板电脑将转向出货旺季,加上苹果平价款iPad新品备货进入高峰期,且华为出货将逐渐重返正轨,预期全球平板电脑出货量将季增19.3%。
观察品牌平板出货排名变化,第2季苹果(Apple)稳居第一;三星(Samsung)与亚马逊(Amazon)因华为出货量骤减,排名重回第二、第三;华为则落于第四;联想在历经第1季的低迷后,第2季出货开始增加,重回前五大品牌之列。预期第3季联想平板出货持续走高,排名将爬升至第三;亚马逊在会员日(Prime Day)过后,出货力道转弱,将屈居第四;华为落居第五。
平板出货尺吋发展趋势持续朝10.x吋以上迈进,预料苹果将在第3季末发表10.2吋iPad新品,取代9.7吋iPad(2019),9.x吋产品将不复见于市场上。整体而言,10吋以上平板出货占比将在第4季突破7成。
非苹品牌平板触控技术出货占比也出现明显变化,在面板厂提供议价空间及组装链缩短的优势下,In Cell将逐渐取代GFF成为非苹品牌平板触控技术首选,预期第4季在非苹品牌平板出货占比将升至36%。以应用处理器观察,第2季品牌平板因亚马逊出货转强,联发科排名重回第二,但随亚马逊出货转弱,预期第3季高通(Qualcomm)与联发科排名将互换,分居第二、第三。