根据DIGITIMES Research统计,2015年全球GPU架构市占率方面,SoC已是所有GPU技术应用最广的产品,市占率达7成以上,X86处理器则是整合GPU的次大芯片产品,但因PC市场衰退,市占率逐年降低,与SoC架构的市占率差距更为扩大。而独立显示卡出货虽也随著PC市场衰退而有减少趋势,但2016年因新架构产品发布,出货有机会回温,且因超微(AMD)在DirectX12的支持优势,有机会拉近与NVIDIA的距离。
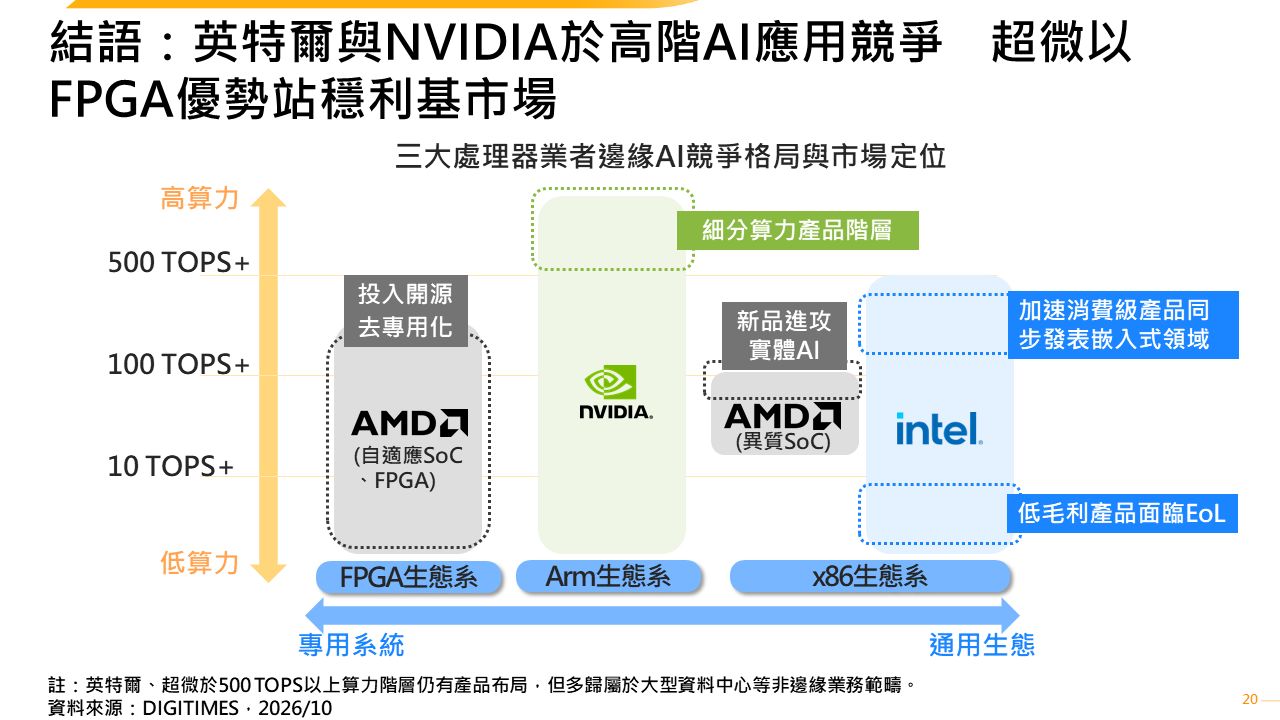
在超微与NVIDIA的绘图技术竞争中,2015年超微虽在产品类型与出货数量远高于NVIDIA,但在包含定制化芯片服务及APU产品中,利润其实相当微薄,而主力的绘图卡产品则是一直被NVIDIA压制,无法有效拓展市场,但在2016年,由于相关绘图标准的掌握度高于对手,且产品时程也终于不再落后,DIGITIMES Research认为超微可望拉近与NVIDIA市占差距。
NVIDIA在高端绘图与专业绘图市场具高市占,虽该公司退出移動通讯市场,但在汽车电子等高端嵌入式应用领域仍占有一席之地,获利可观,但在PC独立显卡市场方面,2016年后恐怕面临的压力会明显大于前几年。
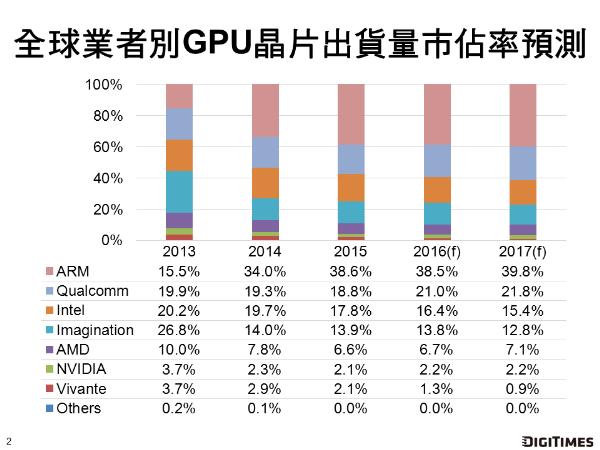
至于在SoC架构方面,移動通讯芯片应用(主要是AP)是对GPU架构需求最大应用之一。在此应用领域中,ARM稳居市占率冠军,在2015年已超过一半,传统GPU IP大厂Imagination则因中端产品推行不顺,在大陆市场节节败退,差距与ARM越拉越大,2015年全球市场市占率仅剩18.3%。而高通(Qualcomm)因2015年高端产品失败导致相关营收减少,2015年于全球市占衰退,但DIGITIMES Research预估,2016年因产品布局完整,及高端产品具优势,高通在此一架构的市占率可望提升。