评估申请
登入
科技网
DIGITIMES Today
未来车供应链
苹果供应链
产业
区域
议题
观点
漫新闻
听新闻
NEW
DIGITIMES
Light
Research
半导体
IC制造
IC设计
化合物/功率半导体
运算
电脑运算
服務器
边缘运算
HPC关键零组件
通讯与云端
宽频与无线
次時代移動通讯
Cloud
未来车
CarTech
EV Focus
车用零组件
显示科技
显示科技与应用
AI & IOT
智能制造
智能家居
物联网
AI Focus
移動設備
移動設備与应用
智能穿戴
新兴市场与产业
Green Tech
亚洲供应链
新兴科技
其他
全球产业数据
DIGITIMES Insights
Special Reports
Tech Forum
服务
到府简报
顾问专案
分析师团队
椽经阁
首页
Colley & Friends
作者群
活动家
首页
DIGITIMES 主办
智能应用
云端 & 網安
产品 & 研发
AI & 创新
其他
影音
英文网
Tech
Regions
Research
Opinions
Finance
Biz Focus
Event+
Multimedia
产业商情
AI EXPO Taiwan
SEMICON
AI
ESG
半导体/零组件
Cloud/Storage
CarTech
智能应用
ICT
軟件/網安
自动化/设备
展会专区
科技生活
首页
涨价大追踪
415
谁浴AI之火重生?
DIGITIMES Today
《百年,并不孤寂》产业导读
未来车供应链
苹果供应链
产业
区域
议题
观点
漫新闻
听新闻
半导体.零组件
CarTech.绿能
移動.通讯.XR
AI.智能应用.电商物流
航太.卫星.军工
IT.系统供应链
光电.显示.光学
物联科技.智能制造
科技政策
图表
DIGITIMES
首页
矽岛.春秋
未来车供应链
苹果供应链
产业九宫格
科技椽送门
展会
影音
科技网
首页
涨价大追踪
谁浴AI之火重生?
DIGITIMES Today
《百年,并不孤寂》产业导读
未来车供应链
苹果供应链
产业
区域
议题
观点
漫新闻
听新闻
NEW
DIGITIMES
Light
Research
半导体
IC制造
IC设计
化合物/功率半导体
运算
电脑运算
服務器
边缘运算
HPC关键零组件
通讯与云端
宽频与无线
次時代移動通讯
Cloud
未来车
CarTech
EV Focus
车用零组件
显示科技
显示科技与应用
AI & IOT
智能制造
智能家居
物联网
AI Focus
移動設備
移動設備与应用
智能穿戴
新兴市场与产业
Green Tech
亚洲供应链
新兴科技
其他
全球产业数据
DIGITIMES Insights
Special Reports
Tech Forum
服务
到府简报
顾问专案
分析师团队
椽经阁
首页
Colley & Friends
作者群
活动家
首页
DIGITIMES 主办
智能应用
云端 & 網安
产品 & 研发
AI & 创新
其他
影音
英文网
Tech
Regions
Research
Opinions
Finance
Biz Focus
Event+
Multimedia
产业商情
AI EXPO Taiwan
SEMICON
AI
ESG
半导体/零组件
Cloud/Storage
CarTech
智能应用
ICT
軟件/網安
自动化/设备
展会专区
科技生活
科技网
产业
半导体.零组件
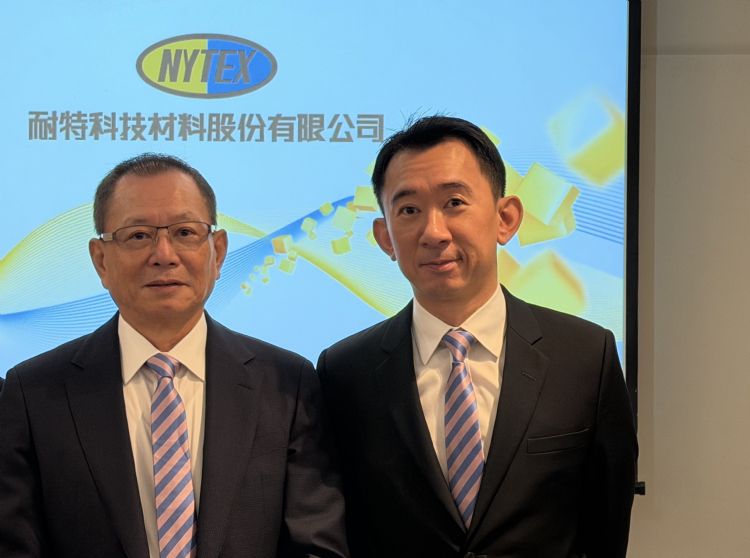
耐特2027高端材料比重挑战35% 半导体与BBU推升营收
AI服務器、半导体先进制程与先进封装需求持续升温,带动高性能复合材料规格升级,耐特科技材料加速从传统工程塑胶制造商转型为高科技材料解决方案供应商。耐特总经理陈宇涵表示,2026年上半半导体晶圆载具、IC...
最新报导
《科技听IC》近看是惨剧远看未完待续,臺湾四大产业浴火重生记
当一个产业走向衰退,是故事的结局,还是另一段历史的开场?存儲器从价格竞争走向AI战略物资,面板业历经金融海啸、反托拉斯案与中国产能崛起,LED、绿能也在低潮中寻找新出路。曾经风光一时的臺湾产业,如何在
Solidigm美国NAND厂落脚纽约州? 新法人名称现端倪
尽管SK海力士(SK Hynix)暂缓旗下NAND Flash子公司Solidigm的赴美上市計劃,使其在美建厂资金筹措增添變量,但Solidigm仍积极寻求扩大美国产能的可行方案。继日前传出正与美国政府协商投资450亿美元兴建
慧荣3Q营收连4季创新高 2026全年有望成长超过100%
慧荣科技公布2026年第3季营收约5.6亿美元,连续4季创新高,季成长24%,与2025年同期相比大幅成长131%。慧荣总经理苟嘉章表示,公司快速从消费性NAND Flash主控芯片供应商,转型为横跨AI基础设施至边缘运算的
AI市场竞争疑虑升温 NVIDIA收购Hugging Face遭调查
知情人士透露,美国司法部已针对NVIDIA以129.3亿美元收购开源平臺Hugging Face的交易展开调查,要求NVIDIA提供有关收购Hugging Face可能对竞争对手造成影响的信息。据路透(Reuters)及CNBC报导,知
三星再与10家客户洽谈存儲器长约 2027年HBM已全数售罄
存儲器缺货持续,客户要求长期稳定供货的需求跟著升温。三星电子(Samsung Electronics)表示,正与另外10家客户洽谈存儲器长期供应合约(LTA),2027年高帶寬存儲器(HBM)供货量也已全数售罄。继三星
中国存儲器缺口荒扩大 传长鑫存储HBM3E良率不到30%仍投产
中国DRAM龙头长鑫存储传将在良率仅有20~30%的情况下,推进第五代高帶寬存儲器(HBM3E)的生产。分析认为,由于美国出口管制导致中国AI半导体业者难以取得先进存儲器,长鑫存储决定承受低良率的代价,设法
Marvell传洽购Lumentum AI光通讯供应链酝酿大型购并
知情人士透露,在人工智能(AI)产业加速扩张背景下,迈威尔(Marvell)正就收购數據中心光学元件制造商Lumentum深入谈判,有望成为AI硬件供应链领域一笔大型购并交易,最快可能于下周宣布。目前Lumentum市
爱德万两度上调2026年度财测 看好半导体市场迎超大周期
日本半导体测试设备大厂爱德万测试(Advantest)最新财报显示,公司已两度上调2026会计年度(FY26,2026/4~2027/3)财测,全年净利预估累计调升近4成,且较市场预期高出约1成。从其营运表现来看,即使AI泡
三星3Q26营业利益年增783% 半导体事业撑起99%获利
三星电子(Samsung Electronics)2026年第3季营业利益约107.4萬億韩元(约767亿美元),年增783%。不过这份优异佳绩几乎由半导体事业撑起,半导体暨装置解决方案(Device Solutions;DS)部门贡献99%的营业
臺虹联手元太加速PTFE开发 瞄准AI高速传输材料
软性铜箔基板(FCCL)厂臺虹科技10月28日宣布,董事会通过与全球电子纸领导厂商E Ink元太科技签订合作意向书。臺虹拟借重元太在电子材料领域深厚的基础材料开发与制造技术能力,结合身在电路板材料领域的研
AI需求强劲、产能满载 臺光电3Q26营收创新高
铜箔基板厂(CCL)臺光电公布2026年第3季财报,受惠于AI产品高端材料强劲需求,产能满载,单季营收达新臺币(以下同)608.8亿元,再创单季新高,相较第2季成长28.8%,相较2025年同期成长142%。第3季毛利率37.
资材缺料逼出转嫁时差 瀚宇博靠AI与MWB突破重围
上游玻纤布、铜箔与树脂等关键资材结构性缺料加上价格飙涨,直接侵蚀PCB与EMS毛利防线。瀚宇博与精成科联合法说会中揭露,受材料短缺、成本骤增与马来西亚新厂折旧压力影响,虽凭借并购效应带动营收创高,但
三星2納米拿下臺厂智原订单 拓展AI与HPC市场
三星电子(Samsung Electronics)成功取得臺湾特用芯片(ASIC)设计厂智原科技的2納米晶圆代工订单。据此,三星2納米制程的应用领域将从以移動設備为主,进一步扩展至云端AI与高效能运算(HPC),预计将有
DIGITIMES Today:存儲器涨潮淹没旺季期待值 | 新臺币走贬的主因 | NVIDIA下一个市场在哪?
联电2026年第3季营运动能升温,晶圆出货量创历史新高,稼动率攀升至92%,毛利率亦由第2季的32.5%提升至34%。其中,22納米业务持续放量,单季营收占晶圆销售比重达18.3%,再创单季新高。美国防务新创Anduril
精测独拿次時代TPU测试订单 2027年扩产再冲营收增5成
AI芯片巨头竞逐高端算力,测试界面迎来规格升级潮,半导体测试界面厂中华精测表示,AI特用芯片(ASIC)、高功率老化测试等需求增加,预计2027年第1季整体产能将较2025年底达3倍,营运动能一路延续至2027年,稼动率维持高档、营收维持2026年成长幅度,探针卡业务成长也可望超越市场预期,挑战营收比重30%
NB库存去化无止境 谱瑞锁定高速传输、TTED、ASIC突围
谱瑞10月28日召开法说会,2026年第3季合并营收新臺币1.31亿美元,季减2.71%,年减10.48%;毛利率40.3%,季增0.09个百分点、年减2.21个百分点,营业净利0.18亿美元,季减6.07%、年减34.68%。谱瑞预估,2026年第4季营收将落在0.95亿~1.05亿美元之间,季减19.7~27.4%
SpaceX星链V3点火 稳懋乐观2027低轨卫星需求、光通讯接棒
SpaceX的巨型火箭星舰(Starship)于9月28日展开第14次试飞,成功挺进地球轨道并部署26颗新時代星链(Starlink)V3卫星,第15次试飞也预计数周内执行。化合物半导体晶圆代工厂稳懋表示,低轨卫星等基础建设成长幅度明显,乐观看待2027年客户需求,而光通讯的贡献预估2027年才会较为显著。受惠于传统旺季,以及
工控半导体重回成长 德仪与恩智浦一同指向數據中心与机器人
德州仪器(TI)与恩智浦(NXP)在最新2026年第3季财报会议上,皆表示工控业务缴出4~5成的年增幅度,从两家管理层的说法观察,AI數據中心建置与机器人等新应用,都是带动工控这波成长的主要动能。从财报数据来看,德仪第3季工控市场年增超过40%,季增约10%
Rapidus目标2027量产2納米 IBM北海道设点支持日本先进制程
IBM日本法人(IBM Japan)10月26日宣布在日本北海道千岁市设立新据点,将就近支持Rapidus等半导体业者,协助日本打造先进制程量产生态系。根据IBM Japan官网信息与日经新闻(Nikkei)、WCCF
评析:嘉晶磊晶产能满载遇祝融 半导体供应链恐掀连锁效应
半导体磊晶厂嘉晶电子创新厂于10月28日发生火警,实际受损设备、停工范围及复产时程仍待厘清。由于嘉晶部分产品已呈现供不应求,主要原因之一来自晶圆制造客户本身缺乏可调度产能,因此若此次事故波及既有量产设备,恐使供应缺口进一步扩大。后续除须观察同业能否承接转单、相关供应链价格走势外,嘉晶如何调度产能、修复设备及恢复生产,也将成为
科技1分钟:投审会核准环球晶、力成与富士康等8件对外投资
经济部投资审议会10月28日召开第36次会议,会中核准重大投资案件计12件,分别为4件侨外投资、8件对外投资案。其中在对外投资方面,总金额约27.4694亿美元,如核准存儲器封测厂力成与博通(Broadcom)的新加坡
次時代DRAM技术分歧 美光续攻6F²、两大韩厂多轨并进
全球DRAM产业的下一代技术路线逐渐分歧,美光(Micron)选择跳过4F²,延续现行6F²架构并研发3D DRAM,两大韩厂三星电子(Samsung Electronics)、SK海力士(SK
三星、SK海力士砸110萬億韩元扩产 存儲器供给恐到2028年才放量
三星电子(Samsung Electronics)与SK海力士(SK Hynix)2026年正以史上最大规模执行设备投资,但市场预期存儲器供给要到2028年才会正式增加。不过等到2028年韓國新厂陆续投产,中国长鑫存储的扩产也将同时开出,通用DRAM恐先出现价格竞争。综合韩媒Chosun
NVIDIA传下修HBM4帶寬规格 三大厂决战良率与封装产能
NVIDIA传调整Vera Rubin NVL72平臺的高帶寬存儲器(HBM4)帶寬规格,每颗GPU由先前公布的22TB/s,降至19.2TB/s,降幅约13%。韓國业界解读,此举可能有助于增加供货弹性,让平臺在效能与量产交付之间取得平衡,但调整原因及对供应商订单的实际影响,仍待进一步确认。综合韩媒ET
AI服務器需求发酵 三星电机3Q26营益年增165%
人工智能(AI)數據中心用积层陶瓷电容(MLCC)与载板需求升温,三星电机(Semco)2026年第3季营收冲上3.76萬億韩元(约26.9亿美元),营业利益更年增165%、至6,910亿韩元,营收与营业利益双双改写创立以来新高。根据韩媒Theelec、韩国经济等报导,三星电机公布2026年第3季财报,营收约3.
议题精选
人形机器人之梦醒时分
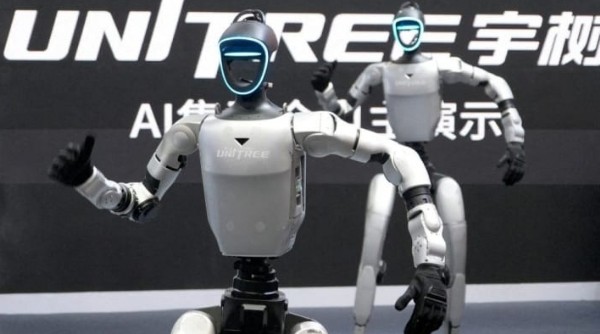
宇树上市后首份季报出炉 3Q26营收增近7成、获利反降
中国AI股泡沫破裂 科创50暴跌4成蒸发数萬億美元
评析:机器人泡沫能吹多久? 宇树估值惨修正、实体AI迎考验
iPhone Duo首卖验真章
iPhone Duo首波买气超预期 運營商:开卖首批供不应求
苹果承认iPhone Duo屏幕破损问题 韓國授权服务中心已备妥部分更换机
iFixit拆解iPhone Duo 揭屏幕受损主因
长江存储再战三大厂
三星、SK海力士传升级中国NAND制程迎战长存 美国政策监管为變量
长江存储进军高价值eSSD 下一关海外Design win挑战三星
铠侠市值蒸发近40萬億日圆 AI投资疑虑与中国NAND崛起双重夹击
NVIDIA GTC柏林合作旋风
三星电机携NVIDIA共同扩产 AI芯片载板长期供货启动
乐金Innotek携手NVIDIA GTC柏林秀HSB傳感方案
Bolt采用NVIDIA Alpamayo Stack 推动欧洲自动驾驶车队部署
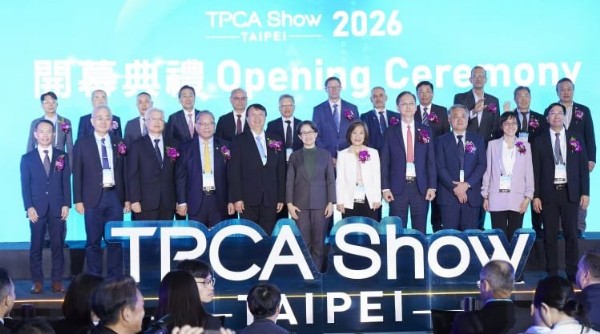
TPCA Show 2026好预「萬億」
PCB材料大缺货难舒缓 供应链扩产能见度直达2029后
竹科经验出海再进一步 墨西哥索诺拉州、波兰来臺取经
整合雷射微加工与电浆制程 东捷、富临合攻先进封装、高端载板
限额免费席次《Year of AI:科技大势 2027》
商情焦点
AI Agent从问答走向实作 加速企业智能转型
DigiKey承诺于未来18个月投入1亿美元 扩大全球配送规模
「你不是认真的吧!」研扬携手Zenniz用AI科技颠覆网球赛场
工研院眺望2027产业发展趋势研讨会通讯场次
月交易总额突破4亿元 CocoMart布局餐饮供应链交易平臺
热门报告 - Research
产销调查:2026年全球AI服務器出货将破250万臺 GB300、Neo Cloud、OEM为关键
产销调查:供料限制箝制出货力道 3Q26全球服務器将季增2.8%
产销调查:3Q26全球NB出货将季减5.7% 2026全年NB出货预估年减7%
HBM容量限制浮现 存儲器卸载重塑地端AI训练服務器供应链价值
长上下文与多请求推升分层存儲器需求 通用CXL存儲器扩充先行、AI推论属选择性导入
智能应用
影音