评估申请
登入
科技网
DIGITIMES Today
未来车供应链
苹果供应链
产业
区域
议题
观点
漫新闻
听新闻
Research
半导体
IC制造
IC设计
化合物/功率半导体
运算
电脑运算
服務器
边缘运算
HPC关键零组件
通讯与云端
宽频与无线
次時代移動通讯
Cloud
未来车
CarTech
EV Focus
车用零组件
显示科技
显示科技与应用
AI & IOT
智能制造
智能家居
物联网
AI Focus
移動設備
移動設備与应用
智能穿戴
新兴市场与产业
Green Tech
亚洲供应链
新兴科技
其他
全球产业数据
DIGITIMES Insights
Special Reports
Tech Forum
服务
到府简报
顾问专案
分析师团队
椽经阁
首页
Colley & Friends
作者群
活动家
首页
DIGITIMES 主办
智能应用
云端 & 網安
产品 & 研发
AI & 创新
其他
影音
英文网
Tech
Regions
Research
Opinions
Finance
Biz Focus
Event+
Multimedia
产业商情
AI EXPO Taiwan
SEMICON
AI
ESG
半导体/零组件
Cloud/Storage
CarTech
智能应用
ICT
軟件/網安
自动化/设备
展会专区
科技生活
首页
涨价大追踪
355
富士康先行棋
DIGITIMES Today
《百年,并不孤寂》产业导读
未来车供应链
苹果供应链
产业
区域
议题
观点
漫新闻
听新闻
半导体.零组件
CarTech.绿能
移動.通讯.XR
AI.智能应用.电商物流
航太.卫星.军工
IT.系统供应链
光电.显示.光学
物联科技.智能制造
科技政策
图表
DIGITIMES
首页
矽岛.春秋
未来车供应链
苹果供应链
产业九宫格
科技椽送门
展会
影音
科技网
首页
涨价大追踪
富士康先行棋
DIGITIMES Today
《百年,并不孤寂》产业导读
未来车供应链
苹果供应链
产业
区域
议题
观点
漫新闻
听新闻
Research
半导体
IC制造
IC设计
化合物/功率半导体
运算
电脑运算
服務器
边缘运算
HPC关键零组件
通讯与云端
宽频与无线
次時代移動通讯
Cloud
未来车
CarTech
EV Focus
车用零组件
显示科技
显示科技与应用
AI & IOT
智能制造
智能家居
物联网
AI Focus
移動設備
移動設備与应用
智能穿戴
新兴市场与产业
Green Tech
亚洲供应链
新兴科技
其他
全球产业数据
DIGITIMES Insights
Special Reports
Tech Forum
服务
到府简报
顾问专案
分析师团队
椽经阁
首页
Colley & Friends
作者群
活动家
首页
DIGITIMES 主办
智能应用
云端 & 網安
产品 & 研发
AI & 创新
其他
影音
英文网
Tech
Regions
Research
Opinions
Finance
Biz Focus
Event+
Multimedia
产业商情
AI EXPO Taiwan
SEMICON
AI
ESG
半导体/零组件
Cloud/Storage
CarTech
智能应用
ICT
軟件/網安
自动化/设备
展会专区
科技生活
科技网
产业
光电.显示.光学
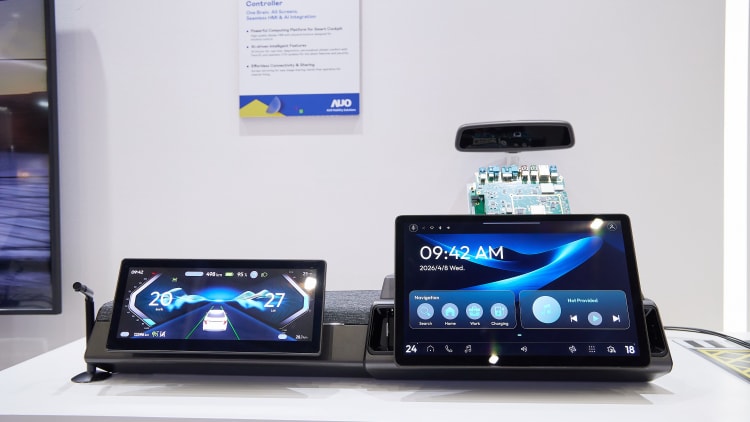
车用显示器动能「换档」 HUD、娱乐面板接棒中控、仪表
全球车用显示器市场正进入成长动能转换期,随著中控臺渗透率已高,传统中控臺及仪表板市场成长逐步放缓,未来车用显示器需求,将由中控臺、仪表板转向抬头显示器(HUD)及副驾驶座娱乐面板等利基应用。DIGITIMES Research分析师杨仁杰指出,预估2026~2031年全球车用显示器出货量年复合成长率仅约2.4%...
最新报导
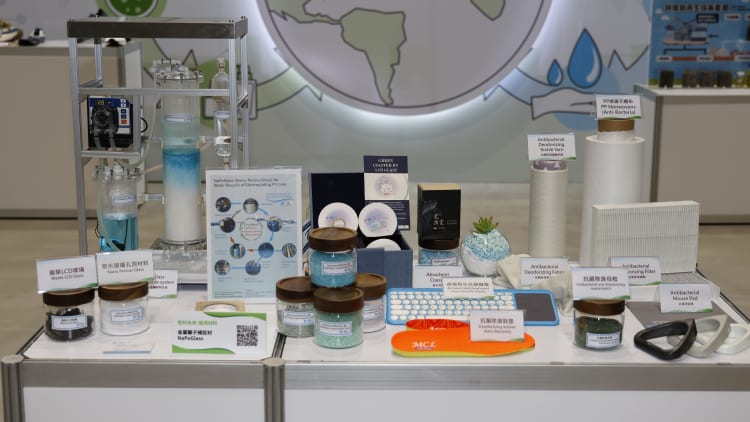
废面板变身納米孔洞玻璃 循环经济从回收走向高值化
循环经济由「回收再利用」走向材料高值化,工研院加速推动循环材料技术落地,锁定废弃液晶面板及道路沥青刨除料两大材料循环应用,分别开发納米孔洞玻璃(NaPoGlass)及100%
欧洲工控回补、亚洲商用挹注 万达一站式服务踩稳利基
受惠于欧洲工控市场库存去化进入尾声、客户拉货动能重启,加上亚洲商规产品陆续放量,利基型触控面板厂万达光电2026年上半营运动能復蘇,随著筹备1年多的组装产线2026年正式量产,从单纯触控面板延伸至显示模塊、机构件整合成型的「一站式服务」,将深化绑定客户的终端产品。万达2026年上半合并营收达新臺币5.33亿元,年增34.0%
中、日掌握逾9成OLEDoS市占 AI时代面板市场韓國恐掉队
长期主导全球智能手機OLED市场的韓國企业,对智能眼镜、延展实境(XR)装置等个人化平臺不可或缺的OLEDoS(OLED on
LGD 3Q26 OLED营收占比拼新高 韩元走强、芯片通膨压抑获利
乐金显示器(LG Display;LGD)2026年第3季OLED营收占比可望改写新高,但产品组合升级的效益尚未完全转化为获利成长,韩元走强与半导体原物料涨价仍将限制获利改善幅度。综合韩媒Chosun Biz、韩联社等报导,韓國证券业界预估,2026年第3季LGD的OLED面板营收占比将达68%
LGD首量产720Hz、24.5吋电竞OLED面板 华硕新品抢先搭
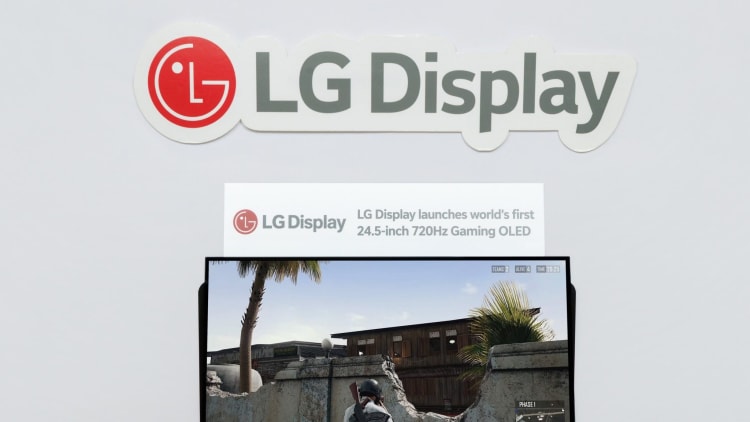
瞄准高速电竞显示需求,乐金显示器(LG Display;LGD)宣布量产24.5吋、屏幕更新率720Hz的电竞OLED面板。720Hz意味著屏幕每秒最多可更新720次画面,因此需要透过演算法稳定驱动面板,才能流畅呈现高速变化的影像。而据ET
科技1分钟:北上广深、沿海重镇 绘出AI眼镜强国梦
从中央政策到地方移動方案,中国AI眼镜产业布局正逐步落地。根据DIGITIMES
钙钛矿光电首项中国国标发布 统一测试标准助迈向商业化
中国国家市场监督管理总局近日发布中国首项钙钛矿光电领域国家标准《光伏器件第12部分:钙钛矿光伏电池及组件的电流—电压(I-V)特性测量方法》(GB/T 6495.12—2026),将于2027年3月1日正
光圣高芯数2027冲放量 光纤缺料多方布局固桩
随著光纤光缆从传统电信产业迈向AI數據中心需求,庞大的建置需求带动光纤供给趋于紧张,而光纤的原物料价格上涨,也导致光被动元件成本提高。光通讯厂光圣表示,目前光缆光纤缺料属全球性现象,由于上游供应商扩
导光板厂茂林跨足生命科学 预铸胶获美国专利打头阵
导光板厂茂林光电转型,跨足生命科学布局逐步落地,其投资鸿林堂生物科技,切入蛋白质电泳预铸胶(Precast Gel)代工生产,从2025年展开合作,2026年8月已进入小量生产阶段。茂林总经理蔡宗霖表示,目前单月需
臺湾LCD减产效应 LGD携韩华系统拼「OLED搭上战斗机」
在韓國政府推动下,韓國面板大厂乐金显示器(LG Display;LGD)将携手韓國国防大厂韩华系统(Hanwha Systems)共同开发搭载于战斗机驾驶舱的OLED,盼将目前以LCD为主的驾驶舱面板进一步拓展至OLED
(首尔连线)SDC李清:折叠技术「我们最强」 吁韓國守住OLED优势
面对中国业者追赶,三星显示器(Samsung Display;SDC)社长暨韓國显示器产业协会会长李清对折叠面板技术竞争力展现信心,却也强调竞争国正将LCD时代累积的资金与能力投入OLED,韓國必须结合产官学研力量
「半天缩短到20分钟」无人机跨海送药 佳世达AI医疗航向偏乡
佳世达集团持续扩大「AI医疗与健康照护」布局,将AI智能药局与5G无人机医药物流整合,从药局门市延伸至偏乡、离岛,已完成东港至小琉球卫生所跨海配送实证,累计超过100趟、1,700公里的飞行里程,下一步将推动
大立光今年七度猎地 「即战性」抢CPO先机
臺湾光学龙头大立光于17日宣布,斥资新臺币11.7亿元购入臺中市南屯区约2,259.2坪土地,以及约3,695.2坪建物,供未来扩充产能使用;此为大立光2026年内第七度出手猎地,且以现成厂房、土地为主,显示其讲求「即
三星砍8成QD电视产量 最快2028年停产Neo QLED
三星电子(Samsung Electronics)2026年将QD电视产量大幅缩减至200万~300万臺,最多年减约80%。同时,三星也规划逐步缩减Neo QLED产量,最快自2028年起停产,将高端电视产品线重心转向Mini LED。根据
(独家)康宁4Q26起调高显示玻璃基板价格15% 面板厂唉唉叫
电子产业上游材料与零组件持续面临成本上涨压力,业界传出,玻璃基板大厂美商康宁(Corning),将自2026年第4季起,对全球以日圆计价的显示玻璃基板产品涨价15%以上,该消息获得康宁证实。汇率、通膨双压 玻璃喊涨业界人士指出,康宁近期陆续与面板业者洽谈价格调整,将自10月起涨价15%
鼎元光通讯MPD搭CW雷射逐季放量 2027年「产能三倍跳增」
AI數據中心拉动高速传输需求爆发,鼎元光电切入光通讯领域,第3季起光通讯出货比重显著提高,将带动毛利率及获利表现大幅走扬。由于美系大客户的订单需求明确,鼎元董事会8月通过的新臺币12亿元扩产案,已正式启动,预计2027年底前月产能将扩充至1
LGD布局FLiPP YAS、Sunic System角逐蒸镀设备供应商
乐金显示器(LG Display;LGD)布局新一代FLiPP技术,蒸镀设备供应商之争逐渐升温。原本呼声较高的YAS,如今面临Sunic System强势挑战,LGD的设备供应商遴选正式形成竞争局面。根据韩媒ET News报导,业界消息指出,LGD继YAS之后,近期也开始与Sunic
臺湾双虎大卖厂、中国「联合控盘」更独霸? 中系三大面板厂首度发函涨价
韓國、日本相继退出液晶(TFT-LCD)面板市场后,扮演「关键少数」的臺厂,近来也在加速收缩产能,陆续售出厂房,使中国在全球面板市场更加独大,目前无论是液晶电视,或是液晶监视器面板市占率,中国都已突破7
中国光学强势进攻 红色供应链力造智能眼镜大浪
智能眼镜、VR,或是AR品牌与供应链,近年无疑是中国产业发展的主旋律之一;即便美国、中国在多方面仍互别苗头,但台面下的供应链交流依旧热络。根据中国当地业者说法,目前中系供应链业者不仅主力供货中国品牌,也是许多欧美品牌的零组件来源。随著AI眼镜热潮延烧全球,中国供应链厂商在这波浪潮扮演的角色也愈趋吃重。据业内人士透露,全
胜品加速AI、智能工厂布局 订单看到年底、毛利力守稳定
AI需求带动电子产业供应链调整,胜品电通表示,目前订单能见度已看到2026年底,虽然存儲器元件供应稳定度不足,部分零组件也面临替换可能,但目前订单与材料均已准备妥当,预期2026年订单将可稳定支应生产,全年营运可望较2025年略为成长。胜品总经理林贞宏表示,目前到年底的订单大致已收到,期间仍会有零星调整,主要變量来自存儲器
SDC砸3000亿韩元 押注12吋RGB OLEDoS量产
三星显示器(Samsung Display;SDC)加速布局RGB OLEDoS(OLED On Silicon),预计投入3,000亿韩元(约2.03亿美元)建置量产线。特别的是,价值约1,500亿韩元的蒸镀设备将由Sunic System供应。根据韩媒Theelec、ZDNet
分辨率升级反而更省电? 三星推首款2K+165Hz电竞OLED
高端手机面板竞争,正从分辨率与更新率升级,延伸至画质、亮度及功耗的整体较量。三星显示器(Samsung Display;SDC)宣布,开发出号称全球首款可同时支持2K分辨率与165Hz更新率的6.9吋智能手機OLED面板,将供应中国vivo旗下品牌iQOO电竞手机iQOO
玻璃基板、TGV成2027新战场 国际各方豪强力求打通「四大环节」
AI芯片尺吋不断放大,推动先进封装技术升级。玻璃基板(Glass Substrate)及玻璃通孔(TGV)技术窜升为美、日、韩、臺湾、中国供应链竞逐新焦点,针对玻璃材料、通孔开孔、孔壁金属化、多层载板压合等「四大关键环节」,展开卡位及合作,提前布局2027
振曜抗存儲器逆风拼成长 看旺2027彩色电子书阅读器、广告看板需求
AI需求强劲带动存儲器价格飙涨,消费性电子供应链面临成本压力,振曜表示,存儲器成本占电子书阅读器物料清单(BOM)比重已从过去不到10%,大幅升至35~40%,若价格持续上涨,甚至可能突破50%,成为2026年消费电子市场最大挑战。延伸报导科技1分钟:BOM
iPhone Duo、18 Pro带旺OLED供应链 SDC、LGD下半年迎「苹果效应」
分析指出,苹果(Apple)推出首款折叠机iPhone Duo与iPhone 18 Pro系列高端机型,韓國面板双雄三星显示器(Samsung Display;SDC)与乐金显示器(LG Display;LGD)将成为主要受惠企业,市场对两家公司2026年下半的业绩期待也持续升高。韩媒韩联社、CEO Score
议题精选
百镜大战外一章:红链供应系全球
「百镜大战」下的差异化逻辑 字节跳动建构供应链管理大军
科技1分钟:百镜大战召唤「杭州第七龙」——灵伴科技(Rokid)
中国光学强势进攻 红色供应链力造智能眼镜大浪
富士康AI光电热一把抓
鸿腾不押单一光通讯技术 携康宁开发EBO、洽臺积共同封装
CPO迎量产 鸿腾精密:新关卡转向「界面、良率、维护」
富士康推动四力整合 FII协同FIT强化AI光电热布局
面板产业变奏曲:减产、裁员、卖厂搭上半导体
不只总经理离职 传彩晶降产能、大裁员恐离关厂不远了?
面板产业洗牌 双虎转攻AI新赛道、中小尺吋厂转型仍待突破
臺厂关厂转型牵动面板价格走势 电视LCD跌幅收敛、品牌备货转积极
深圳探勘:红链抢进AI新「光」景
(深圳连线)荷兰Morphotonics卡位AR光波导 瞄准两岸供应链
(深圳连线)多路进攻光通讯 中系光学不拼极致精度、祭出甜甜价
中国主导座舱显示新赛局 Mobility Global:2031年逾80% AR HUD将产自中国
苹果秋季新品发表会
《路克相谈室》EP62:iPhone Duo不如预期贵,只是鏡頭规格有些过时 / 存儲器涨太凶苹果也难招架、旧款定价不降反涨 / A20 Pro SoC的封装技术新局
《科技听IC》苹果折了7年才出手,iPhone Duo为何选择减法不拼规格?
iPhone Duo、18 Pro带旺OLED供应链 SDC、LGD下半年迎「苹果效应」
智能边界决策无限|10/21 EdgeAI论坛挑战工控极限
商情焦点
AI无人机抢进工业巡检 Suntek Global助产业伙伴抢攻商机
创意电子宣布推出采用2納米制程16Gbps HBM4E IP
欧盟CRA 9月启动 旺宏以安全存儲器打造硬件網安防线
未来科技馆圆满闭幕 逾5万人次见证科研走进产业与生活
蔡司半导体探照臺湾先进制程与先进封装的未来
热门报告 - Research
产销调查:供料限制箝制出货力道 3Q26全球服務器将季增2.8%
产销调查:3Q26全球NB出货将季减5.7% 2026全年NB出货预估年减7%
HBM容量限制浮现 存儲器卸载重塑地端AI训练服務器供应链价值
展会观察:COMPUTEX 2026 Agentic AI驱动服務器设计方向 运算、储存、互连皆有重点
2026/5 NB产业观察:消费及教育需求遇零组件短缺 前五大NB品牌合计出货月增仅8%
智能应用
影音